Privatni automobil u službene svrhe 2026. – pravila
Korištenje privatnog automobila za poslovne potrebe svakodnevica je u hrvatskim tvrtkama, posebno u manjim poduzećima koja nemaju vozni park. No pravila o naknadi, dokumentaciji i poreznom tretmanu često se pogrešno primjenjuju, a greške se obično otkriju tek kad dođu inspektori. Ovaj vodič pokriva sve što trebate znati o korištenju privatnog automobila u službene svrhe u 2026.
Neoporeziva naknada: 0,50 €/km
Zaposleniku koji koristi vlastiti automobil za službene svrhe poslodavac može isplatiti neoporezivo 0,50 € po prijeđenom kilometru.
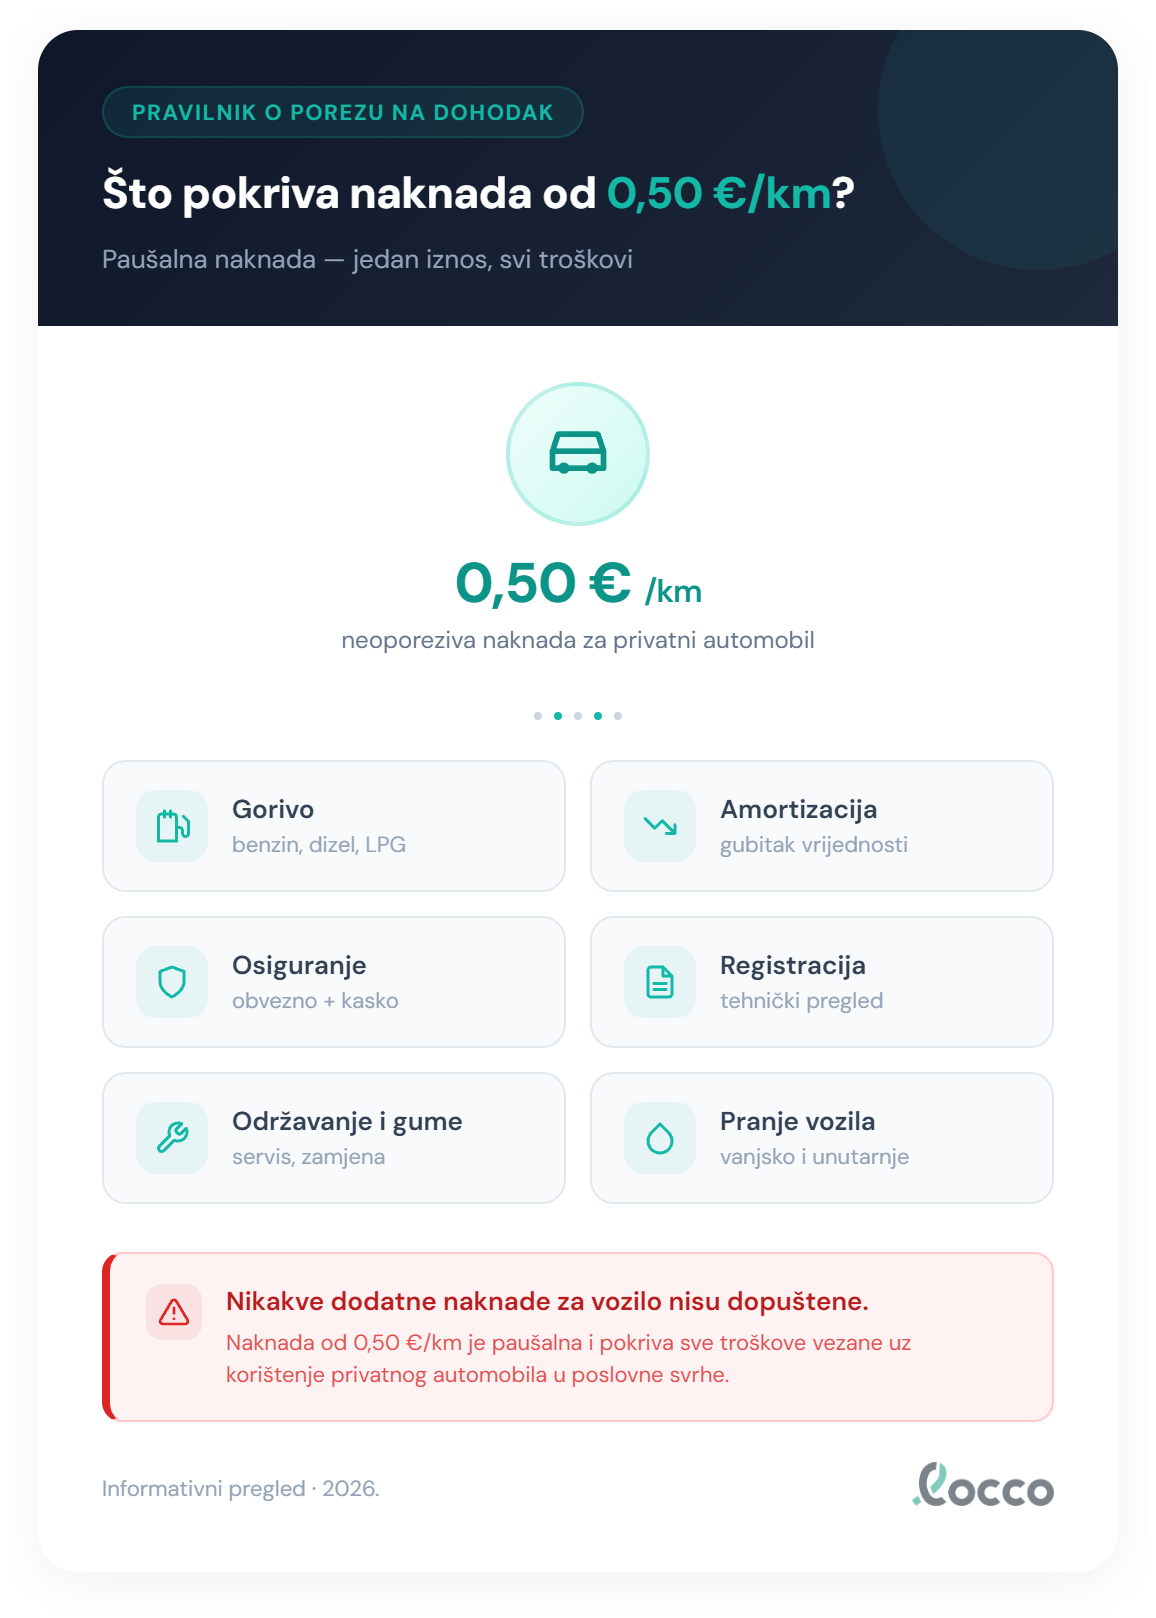
Što pokriva naknada od 0,50 €/km?
Naknada od 0,50 €/km je paušalna i pokriva troškove samog vozila:
- Gorivo
- Amortizacija vozila
- Osiguranje
- Registracija
- Redovito i izvanredno održavanje
- Gume
- Pranje vozila
Uz 0,50 €/km ne mogu se neoporezivo isplatiti gorivo, servis, osiguranje ni drugi troškovi vozila, jer su uključeni u taj iznos. Parking i cestarina nisu troškovi vozila, nego puta, pa se uz račun isplaćuju zasebno. Ovo je najčešći izvor zabune.
Kada se koristi privatni automobil?
Privatni automobil koristi se za poslovne svrhe u dva konteksta:
1. Loko vožnja (do 30 km)
- Kratke poslovne vožnje u blizini radnog mjesta
- Dokumentacija: evidencija loko vožnje
- Naknada: kilometraža (0,50 €/km) i, uz račun, parking
- Nema dnevnice
2. Službeni put (preko 30 km)
- Putovanje na veće udaljenosti
- Dokumentacija: putni nalog
- Naknada: kilometraža (0,50 €/km) + dnevnica + ostali troškovi
- Na putnom nalogu mora biti navedeno da se koristi privatni automobil
Obvezna dokumentacija
Za loko vožnju: evidencija loko vožnje
Evidencija, koja se u praksi najčešće vodi mjesečno, mora sadržavati sljedeće. Zvuči kao puno, ali kad jednom složite predložak, popunjavanje ide brzo:
| Element | Primjer |
|---|---|
| Poslodavac: naziv, OIB | Primjer d.o.o., OIB 12345678901 |
| Radnik: ime i prezime, OIB | Ana Kovačević, OIB 98765432109 |
| Podaci o vozilu | Volkswagen Golf, ZG-1234-AB |
| Datum vožnje | 05.03.2026. |
| Relacija | Ured (Heinzelova) → Klijent XY (Savska) → Ured |
| Svrha | Dostava ugovora klijentu XY d.o.o. |
| Početni km-sat | 45.230 |
| Završni km-sat | 45.248 |
| Prijeđeno km | 18 km |
| Računi za parking i slično (prilog) | Parking Savska, 2,00 € |
Za službeni put: putni nalog
Uz standardne elemente putnog naloga (kako ispuniti putni nalog), obavezno navesti:
- Prijevozno sredstvo: privatni automobil
- Marka i model: npr. Volkswagen Golf 8
- Registarska oznaka: ZG-1234-AB
- Početno stanje km-sata pri polasku
- Završno stanje km-sata pri povratku
Primjeri obračuna kilometraže
Primjer 1: Loko vožnja
Zaposlenik u ožujku obavi 15 vožnji, ukupno prijeđe 340 km.
| Element | Vrijednost |
|---|---|
| Ukupni km u mjesecu | 340 km |
| Naknada po km | 0,50 € |
| Ukupno neoporezivo | 170,00 € |
JOPPD: šifra 18, iznos 170,00 €, isplata s plaćom za ožujak.
Primjer 2: Službeni put
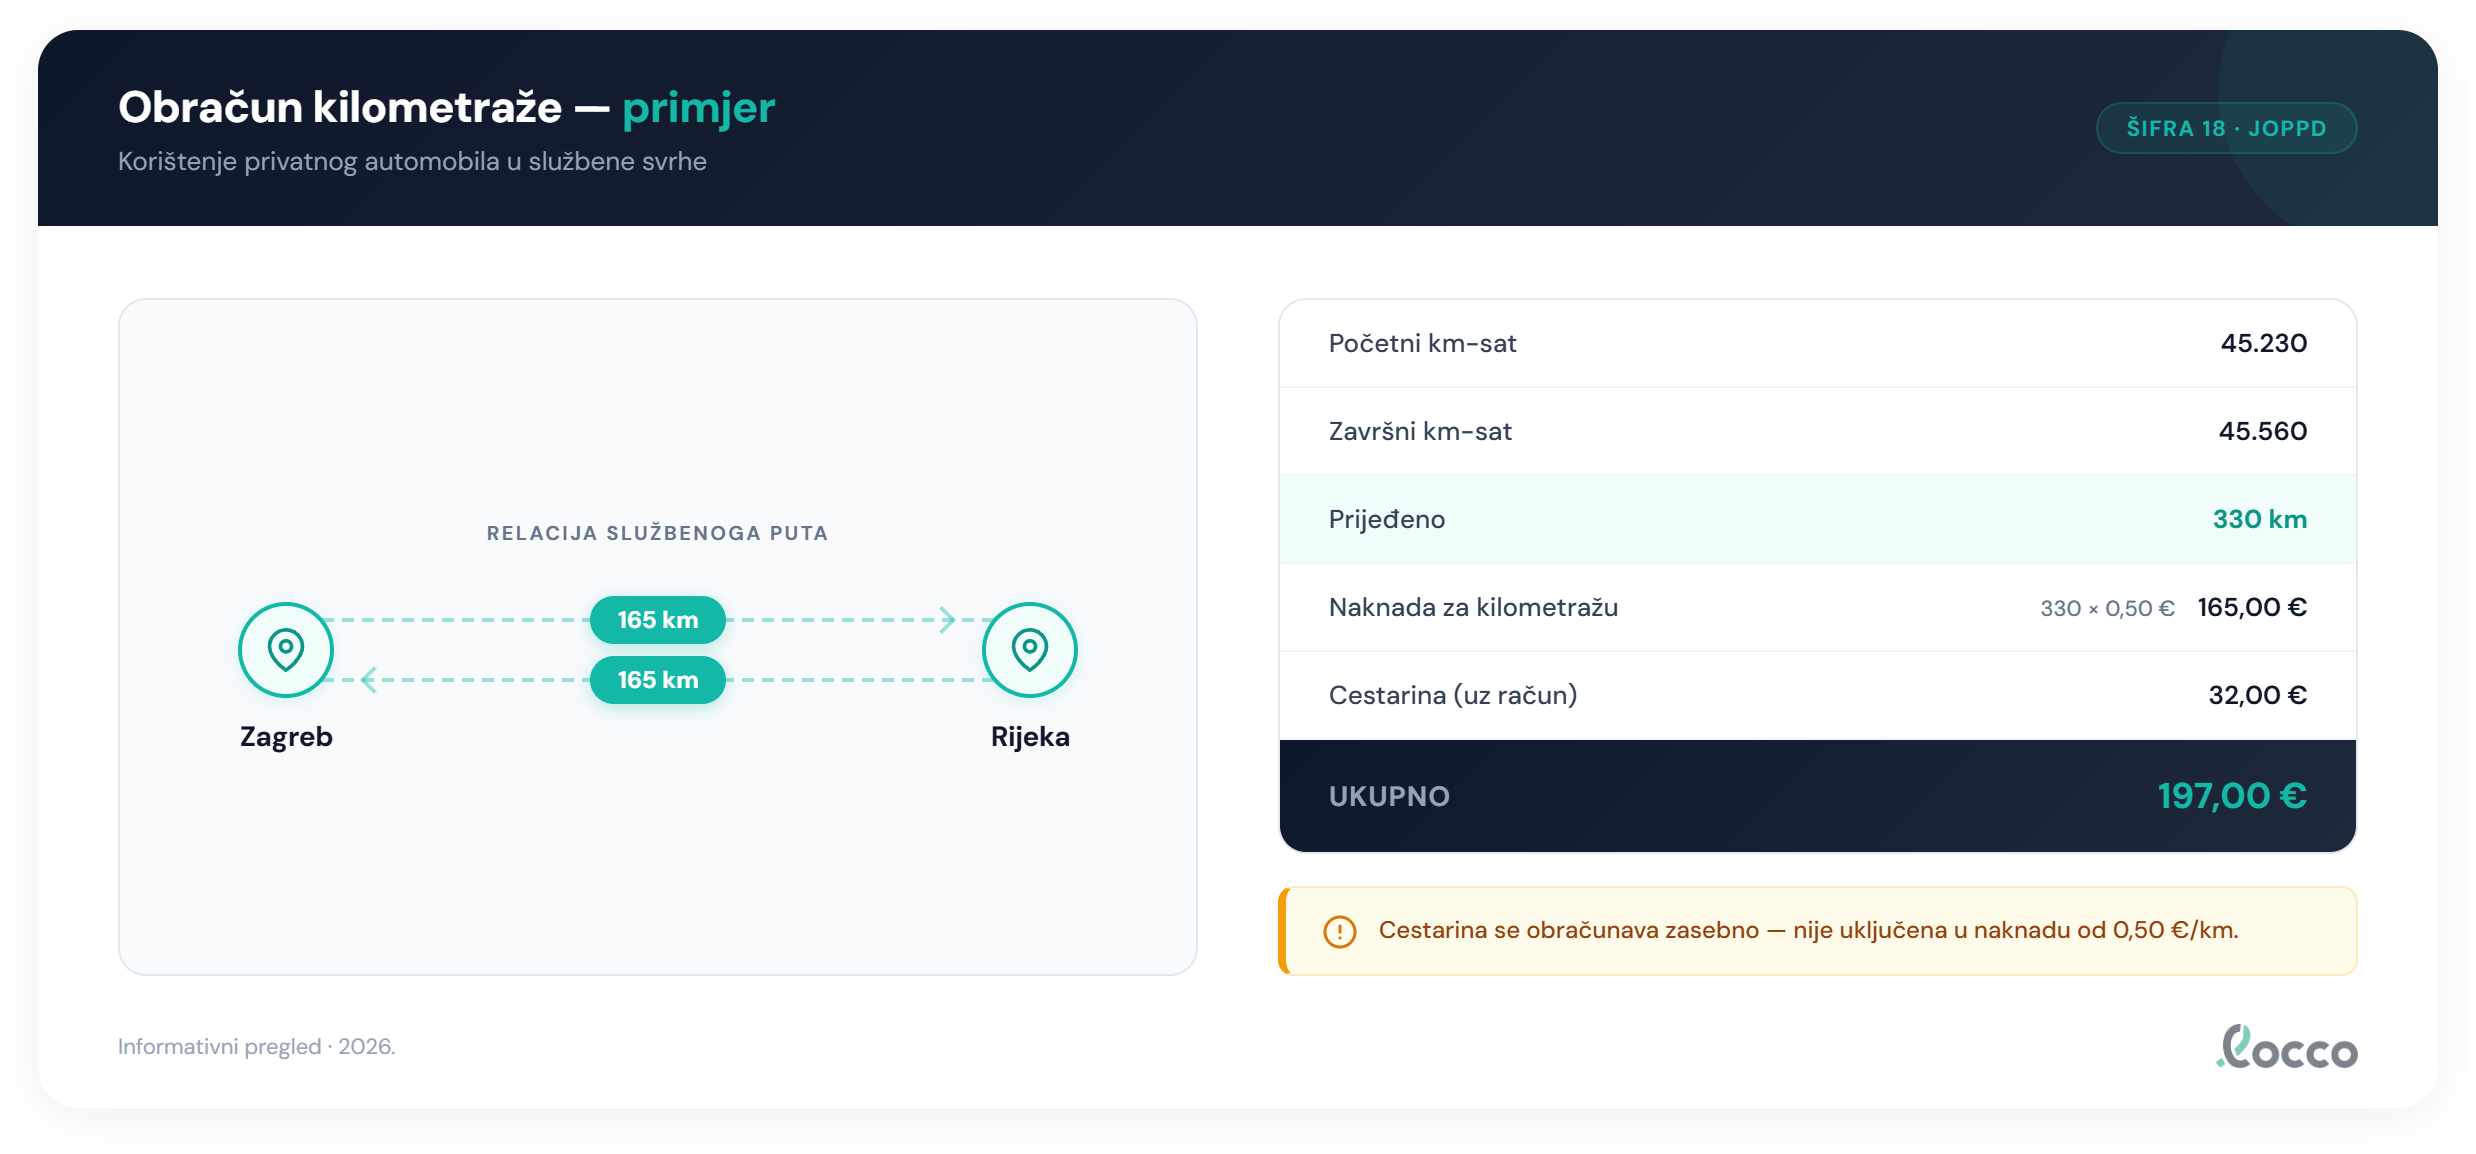
Zaposlenik putuje iz Zagreba u Rijeku i nazad.
| Element | Vrijednost |
|---|---|
| Početni km-sat | 45.230 |
| Završni km-sat | 45.560 |
| Prijeđeno | 330 km |
| Naknada | 330 × 0,50 € = 165,00 € |
| Cestarina (ukupno) | 32,00 € (uz račun) |
| Ukupno za kilometražu i cestarinu | 197,00 € |
Cestarina se obračunava zasebno od kilometraže, jer je kilometraža paušalna naknada za vozilo, a cestarina stvarni trošak puta.
Primjer 3: Kombinirani mjesec
U jednom mjesecu zaposlenik:
- Obavi loko vožnje: 180 km
- Obavi jedan službeni put: 330 km
| Stavka | Km | Naknada | JOPPD |
|---|---|---|---|
| Loko vožnje (ožujak) | 180 | 90,00 € | Šifra 18 |
| Službeni put Zagreb–Rijeka | 330 | 165,00 € | Šifra 17 (uz putni nalog) |
Loko vožnje prijavljuju se pod šifrom 18, a kilometraža sa službenog puta pod šifrom 17, u zasebnim recima.
Privatni automobil ili službeni automobil
| Privatni automobil | Službeni automobil | |
|---|---|---|
| Naknada zaposleniku | 0,50 €/km (neoporezivo) | Nema, tvrtka snosi troškove |
| Gorivo | Uključeno u 0,50 €/km | Tvrtka plaća direktno |
| Cestarina | Zasebni trošak (uz račun) | Tvrtka plaća direktno |
| Osiguranje | Uključeno u 0,50 €/km | Tvrtka plaća |
| JOPPD prijava | Da (šifra 18 za loko vožnju, 17 uz putni nalog) | Ne (nije primitak zaposlenika) |
| Dokumentacija | Evidencija loko vožnje ili putni nalog | Putni list vozila |
Kada koristiti privatni, a kada službeni automobil?
Privatni automobil ima smisla kada:
- Tvrtka nema službeno vozilo
- Putovanja su povremena
- Zaposlenicima je praktičnije koristiti vlastiti auto
Službeni automobil ima smisla kada:
- Zaposlenici redovito putuju
- Tvrtka želi kontrolirati troškove i amortizaciju
- Potrebna su specijalna vozila
Korištenje službenog automobila u privatne svrhe
Obrnuta situacija, kada zaposlenik koristi službeni automobil za privatne potrebe, ima potpuno drugačiji porezni tretman. To se smatra primitkom u naravi i oporezuje se:
- Vrijednost korištenja: 1% nabavne vrijednosti vozila s PDV-om mjesečno, odnosno 20% mjesečne rate kod operativnog leasinga ili dugotrajnog najma. Umjesto toga poslodavac može oporezovati stvarno prijeđene privatne kilometre × 0,50 € uz evidenciju
- Taj iznos ulazi u obračun plaće zaposlenika
- Plaćaju se porez na dohodak i doprinosi
Ovo je tema za zasebni članak, ali važno je ne pomiješati ova dva slučaja jer je porezni tretman potpuno drugačiji.
Najčešće greške kod korištenja privatnog automobila
Ove greške vidimo iznova, a svaka se lako izbjegne:
- Gorivo isplaćeno uz kilometražu: uključeno je u 0,50 €/km i ne može se dodatno isplatiti neoporezivo.
- Nema evidencije: bez stanja brojila i relacije nema ni dokaza.
- Obračun 0,50 €/km za dolazak na posao: za prijevoz na posao i s posla naknada se obračunava prema cijeni javnog prijevoza na relaciji, a ne po 0,50 €/km.
- Na putnom nalogu nije navedeno vozilo, a nalog mora navesti prijevozno sredstvo.
- Kilometraža ne odgovara relaciji: prijavljeni kilometri odstupaju od stvarne udaljenosti.
Često postavljana pitanja
Smije li se uz kilometražu isplatiti i gorivo?
Ne. Naknada od 0,50 €/km je paušalna i pokriva troškove vozila: gorivo, amortizaciju, osiguranje, održavanje i registraciju. Gorivo isplaćeno uz kilometražu nije neoporezivo, nego se oporezuje kao plaća (porez i doprinosi).
Treba li za loko vožnju putni nalog?
Ne. Za loko vožnju nije potreban putni nalog nego mjesečna evidencija loko vožnje s datumima, relacijama, svrhom i stanjem kilometar-sata. Putni nalog potreban je samo za službena putovanja preko 30 km.
Može li zaposlenik koristiti privatni automobil bez odobrenja poslodavca?
Ne preporuča se. Najbolja je praksa da poslodavac pisanim nalogom ili internom odlukom odobri korištenje privatnog automobila. Bez odobrenja, isplata kilometraže može biti sporna u slučaju poreznog nadzora.
Pokriva li 0,50 €/km i cestarinu?
Ne. Cestarina je stvarni trošak puta i obračunava se zasebno uz priloženi račun. Kilometraža pokriva samo troškove vezane uz samo vozilo.
Vrijedi li naknada od 0,50 €/km i za dolazak na posao?
Ne. Naknada od 0,50 €/km namijenjena je isključivo službenim putovanjima i loko vožnjama u poslovne svrhe. Za prijevoz na posao i s posla naknada se obračunava prema cijeni javnog prijevoza na relaciji.
Članak objavljen u siječnju 2026. Naknada od 0,50 €/km definirana je Pravilnikom o porezu na dohodak. Za promjene pratite Narodne novine.
Povezani članci: Loko vožnja ili službeni put | Evidencija loko vožnje | Putni nalozi
Spremni pojednostaviti putne naloge?
Isprobajte locco besplatno. Bez kreditne kartice, do 10 naloga godišnje.
Započnite besplatno


